كتب – محمد زكي – دبي
أصبحت المقارنة بين الأوضاع المالية للأفراد من الظواهر التي برزت مع الانتشار الواسع لمنصات التواصل الاجتماعي، حيث تعرض المنصات بصورة مستمرة أنماطًا مختلفة من الحياة والإنفاق والاستثمار، الأمر الذي قد يؤثر في الطريقة التي ينظر بها بعض المستخدمين إلى أوضاعهم وقراراتهم المالية.
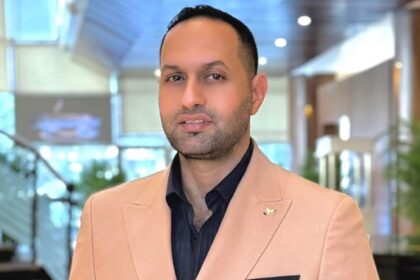
وخلال لقاء مع منصة «دار الإمارات»، تناول رائد الأعمال والمستثمر طاهر سالم المطيري تأثير المحتوى المالي المتداول عبر المنصات الرقمية على سلوك الأفراد، مشيرًا إلى أن الصورة التي تظهر على هذه المنصات لا تعكس بالضرورة كامل التفاصيل المرتبطة بها، بما في ذلك الالتزامات والمخاطر والظروف التي صاحبت الوصول إلى تلك النتائج.
المقارنة لا تعكس الصورة الكاملة
يرى طاهر سالم المطيري أن مقارنة الوضع المالي الشخصي بما يظهر على منصات التواصل الاجتماعي قد تقود إلى تقديرات غير دقيقة، خصوصًا عندما ينظر المستخدم إلى النتائج النهائية دون معرفة العوامل التي ساهمت في تحقيقها.
فالمحتوى الرقمي غالبًا ما يعرض جانبًا محددًا من التجربة، بينما تبقى تفاصيل الدخل والالتزامات والخسائر والمخاطر بعيدة عن الصورة المنشورة.
ولهذا، فإن اتخاذ قرار مالي استنادًا إلى تجربة شخص آخر دون دراسة الظروف الخاصة قد يؤدي إلى نتائج مختلفة تمامًا عن المتوقع.
بين الإنفاق والاستثمار
يمتد تأثير المقارنة الرقمية إلى سلوك الإنفاق والاستثمار، إذ قد يشعر بعض الأفراد بالحاجة إلى تغيير نمط حياتهم أو البحث عن فرص استثمارية سريعة لمواكبة ما يشاهدونه من تجارب.
ويؤكد المطيري أن القرارات المالية تحتاج إلى النظر في الإمكانات الفعلية للفرد، بدل ربطها بمستوى الإنفاق أو النتائج التي يعرضها الآخرون عبر الإنترنت.
ويصبح تحديد الأولويات المالية أكثر أهمية عندما يتعلق الأمر بالاستثمار، لأن اختلاف الدخل والالتزامات ومستوى المخاطرة يجعل التجربة التي تناسب شخصًا غير مناسبة بالضرورة لشخص آخر.
المحتوى المالي يحتاج إلى التحقق
مع زيادة انتشار المحتوى المتعلق بالاستثمار وريادة الأعمال، أصبح التحقق من المعلومات قبل اتخاذ القرار المالي أكثر أهمية.
ويشير طاهر سالم المطيري إلى ضرورة التعامل مع المعلومات المتداولة رقميًا بحذر، وعدم اعتبار القصص الفردية أو النتائج المعروضة على المنصات دليلًا كافيًا لاتخاذ قرار مالي.
كما أن دراسة مصدر المعلومة وفهم طبيعة الفرصة والمخاطر المرتبطة بها يمكن أن تساعد على تقليل القرارات المبنية على الانطباع أو التأثر اللحظي.
التخطيط بدل المقارنة
يرتبط الاستقرار المالي في الأساس بقدرة الفرد على إدارة موارده وفق أهداف تتناسب مع ظروفه، وليس بمحاولة الوصول إلى المستوى الذي يعرضه الآخرون.
ومن هذا المنطلق، يركز طاهر سالم المطيري على أهمية وضع أهداف واقعية، وموازنة الدخل مع الإنفاق، وتحديد الأولويات قبل اتخاذ قرارات تتعلق بالادخار أو الاستثمار.
فالاختلاف في الظروف المالية يجعل المقارنة المباشرة بين الأفراد غير دقيقة، بينما يساعد التخطيط الشخصي على بناء قرارات أكثر ارتباطًا بالواقع.
الوعي المالي في العصر الرقمي
أدى انتشار المنصات الرقمية إلى سهولة الوصول إلى المعلومات المالية، لكنه في الوقت نفسه جعل المستخدم أمام كمية كبيرة من المحتوى الذي يختلف في جودته ودقته.
ويرى المطيري أن رفع مستوى الوعي المالي يساعد الأفراد على التعامل مع هذا المحتوى بصورة أكثر توازنًا، من خلال التمييز بين المعلومات العامة والتجارب الشخصية وبين النصائح التي تحتاج إلى دراسة متخصصة قبل تطبيقها.
ولا يرتبط الوعي المالي بمعرفة أدوات الاستثمار فقط، بل يشمل أيضًا فهم القدرة المالية الشخصية وإدارة المصروفات وتقييم المخاطر.
النجاح المالي بمعايير شخصية
لا يمكن اختزال النجاح المالي في مستوى الإنفاق أو المظاهر التي تظهر على المنصات الرقمية، لأن لكل شخص ظروفه وأهدافه والتزاماته المختلفة.
ويؤكد طاهر سالم المطيري أن بناء وضع مالي مستقر يرتبط بفهم الإمكانات الشخصية وإدارة الموارد بصورة واعية، بدل محاولة تقليد تجارب الآخرين أو اتخاذ قرارات تحت تأثير المقارنة الاجتماعية.
وفي ظل استمرار توسع المحتوى المالي على منصات التواصل، تبدو الحاجة أكبر إلى التعامل مع المعلومات الرقمية بوعي، وربط أي قرار مالي بالقدرة الفعلية على تحمله، مع إعطاء التخطيط طويل المدى أولوية على القرارات المؤقتة أو المدفوعة بالمقارنة.
ويظل الهدف من الوعي المالي هو مساعدة الفرد على اتخاذ قرارات تتناسب مع واقعه، وليس الوصول إلى صورة مشابهة لما يظهر في حياة الآخرين على الشاشة.